
책 소개
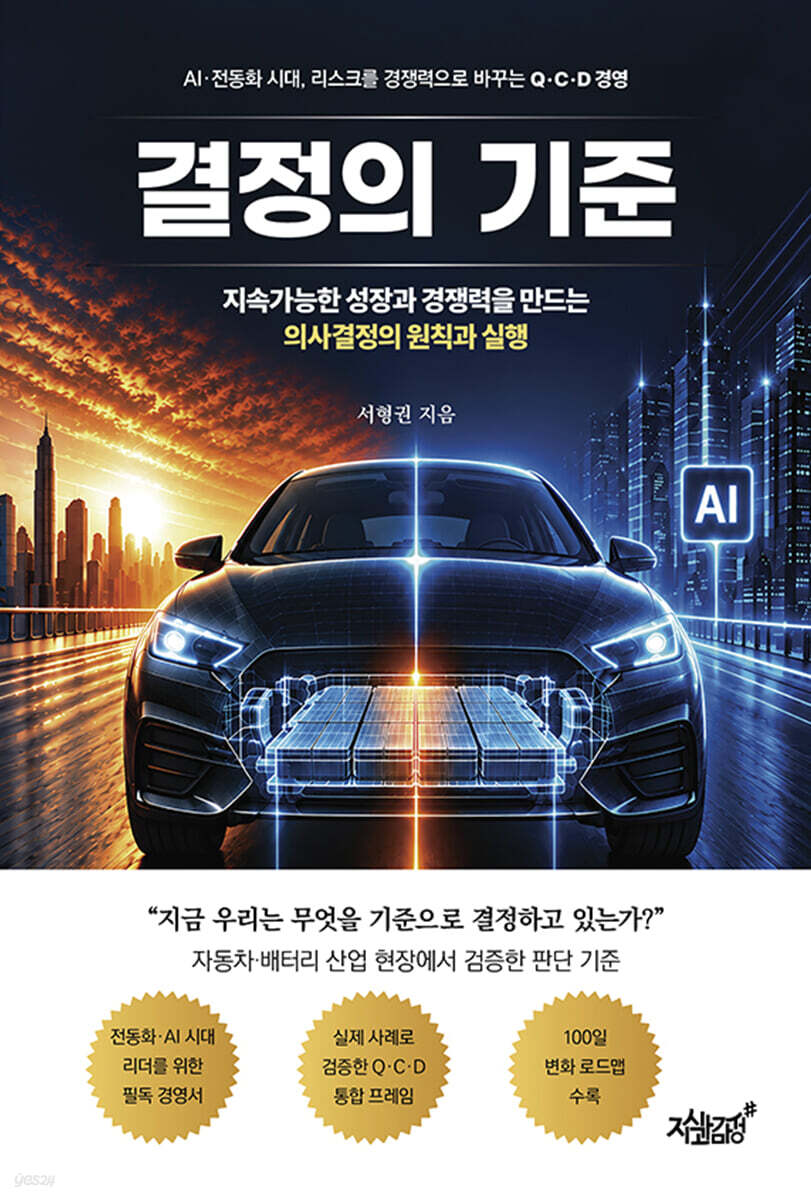
품질을 더 확인하면 일정이 늦어진다. 원가를 낮추면 새로운 리스크가 생길 수 있다. 그렇다고 모든 위험이 사라질 때까지 기다리면 시장 기회를 놓칠 수 있다. 중요한 것은 Q·C·D를 모두 관리하는 것이 아니라, 서로 충돌하는 순간 무엇을 우선하고 어떤 기준으로 결정할 것인가이다.
『결정의 기준』은 품질(Q), 원가(C), 납기(D)를 각각의 관리 지표가 아니라 하나의 의사결정을 바라보는 공통의 판단 기준으로 재정의한다. 자동차와 배터리 산업의 현장 경험을 바탕으로 오늘의 선택이 수년 뒤 어떤 비용과 리스크로 이어질 수 있는지를 Time-Lag Risk, TdC, D3 등의 개념을 통해 설명한다.
또한 품질·안전, 가역성, 비용 전이, 시장 시간 가치와 확산성을 기준으로 중요한 의사결정을 어떻게 검토할 것인지 구체적인 방법을 제시한다. 좋은 결정은 더 많은 데이터에서 시작되지 않는다.
『결정의 기준』은 품질(Q), 원가(C), 납기(D)를 각각의 관리 지표가 아니라 하나의 의사결정을 바라보는 공통의 판단 기준으로 재정의한다. 자동차와 배터리 산업의 현장 경험을 바탕으로 오늘의 선택이 수년 뒤 어떤 비용과 리스크로 이어질 수 있는지를 Time-Lag Risk, TdC, D3 등의 개념을 통해 설명한다.
또한 품질·안전, 가역성, 비용 전이, 시장 시간 가치와 확산성을 기준으로 중요한 의사결정을 어떻게 검토할 것인지 구체적인 방법을 제시한다. 좋은 결정은 더 많은 데이터에서 시작되지 않는다.
목차
프롤로그: 우리는 무엇을 기준으로 결정하는가
이 책을 읽는 방법
Chapter 1. Q·C·D는 왜 다시 정의되어야 하는가?
산업의 경쟁 구조가 달라졌다
기술을 성과로 바꾸는 운영 경쟁력
비용은 사라지지 않고 전이된다
리스크는 왜 몇 년 뒤 돌아오는가?
Q·C·D는 왜 더 이상 따로 관리할 수 없는가?
조직은 왜 같은 실수를 반복하는가?
관리에서 결정으로
AI는 판단을 대신하는가?
Chapter 2. [Q] 품질 거버넌스
보고받는 권한에서 설계할 책임으로의 전환
품질 차이는 리더의 언어에서 시작된다
기술 데이터의 경영 언어화
IATF 16949의 본래 목적: 인증 요구사항을 일상의 의사결정에 적용하기
리스크 기반 사고: 배터리 화재 리스크의 선제적 통제
공급망 품질경영: 협력사를 품질 리스크의 공동 관리자로 보기
설계와 공정에서 결정되는 ‘사전 예방’ 체계
Chapter 3. [C] TdC(Total Delivered Cost) 경영
단가(Price)의 함정, 왜 지금 TdC인가?
TdC의 정의와 개념: ‘제조원가’를 넘어 ‘의사결정 언어’로
기존 원가 관리와 TdC의 차이
TdC의 구성 요소와 생애주기별 원가 구조
TdC 산출 모델링과 의사결정: 보이지 않는 비용을 어떻게 수치화할 것인가?
전기차(EV) 시대의 TdC 재정의
기업의 전략적 선택을 TdC로 다시 읽다
새로운 원가 변수: 규제 비용의 TdC 반영
TdC 관점에서 본 두 가지 전략 시나리오
TdC 기반 판단과 경영의 기준
Chapter 4. [D] 결정과 실행
납기를 넘어서: 시장의 시간을 앞당기는 의사결정
개발의 재정의: 기능 구현에서 리스크 차단으로
변경점 관리: 작은 변경도 새로운 시작이다
변경을 조기에 검토하는 동시공학
통합 의사결정: Q·C·D를 하나의 결론으로 연결하는 판단
성공과 실패의 분기점: 실제 사례로 본 의사결정
사일로를 넘는 조직: 연결 구조와 권한 설계
CFT의 역할과 권한
리더십의 역할: 판단 기준을 설계하고 유지하는 힘
Chapter 5. Q·C·D 판단 기준의 조직 정착
판단 기준 설계: 우리 조직만의 ‘결정 규칙’ 만들기
통합 KPI 재설계: 사람은 평가받는 방향으로 움직인다
의사결정은 어떻게 달라지는가: 의견 중심 회의에서 기준 중심 회의로
의사결정 흐름의 완성: 조직은 어떻게 같은 방식으로 판단하는가?
조직은 어떻게 정렬되는가: 같은 기준이 일관된 판단을 만든다
실행 거버넌스: 기준을 조직의 습관으로 만드는 법
리더의 최종 판단
판단 기준을 조직에 정착시키는 100일 변화 로드맵
반복된 결정이 조직의 방식이 된다
에필로그: 기준이 전략이 되는 순간
부록
참고 문헌
이 책을 읽는 방법
Chapter 1. Q·C·D는 왜 다시 정의되어야 하는가?
산업의 경쟁 구조가 달라졌다
기술을 성과로 바꾸는 운영 경쟁력
비용은 사라지지 않고 전이된다
리스크는 왜 몇 년 뒤 돌아오는가?
Q·C·D는 왜 더 이상 따로 관리할 수 없는가?
조직은 왜 같은 실수를 반복하는가?
관리에서 결정으로
AI는 판단을 대신하는가?
Chapter 2. [Q] 품질 거버넌스
보고받는 권한에서 설계할 책임으로의 전환
품질 차이는 리더의 언어에서 시작된다
기술 데이터의 경영 언어화
IATF 16949의 본래 목적: 인증 요구사항을 일상의 의사결정에 적용하기
리스크 기반 사고: 배터리 화재 리스크의 선제적 통제
공급망 품질경영: 협력사를 품질 리스크의 공동 관리자로 보기
설계와 공정에서 결정되는 ‘사전 예방’ 체계
Chapter 3. [C] TdC(Total Delivered Cost) 경영
단가(Price)의 함정, 왜 지금 TdC인가?
TdC의 정의와 개념: ‘제조원가’를 넘어 ‘의사결정 언어’로
기존 원가 관리와 TdC의 차이
TdC의 구성 요소와 생애주기별 원가 구조
TdC 산출 모델링과 의사결정: 보이지 않는 비용을 어떻게 수치화할 것인가?
전기차(EV) 시대의 TdC 재정의
기업의 전략적 선택을 TdC로 다시 읽다
새로운 원가 변수: 규제 비용의 TdC 반영
TdC 관점에서 본 두 가지 전략 시나리오
TdC 기반 판단과 경영의 기준
Chapter 4. [D] 결정과 실행
납기를 넘어서: 시장의 시간을 앞당기는 의사결정
개발의 재정의: 기능 구현에서 리스크 차단으로
변경점 관리: 작은 변경도 새로운 시작이다
변경을 조기에 검토하는 동시공학
통합 의사결정: Q·C·D를 하나의 결론으로 연결하는 판단
성공과 실패의 분기점: 실제 사례로 본 의사결정
사일로를 넘는 조직: 연결 구조와 권한 설계
CFT의 역할과 권한
리더십의 역할: 판단 기준을 설계하고 유지하는 힘
Chapter 5. Q·C·D 판단 기준의 조직 정착
판단 기준 설계: 우리 조직만의 ‘결정 규칙’ 만들기
통합 KPI 재설계: 사람은 평가받는 방향으로 움직인다
의사결정은 어떻게 달라지는가: 의견 중심 회의에서 기준 중심 회의로
의사결정 흐름의 완성: 조직은 어떻게 같은 방식으로 판단하는가?
조직은 어떻게 정렬되는가: 같은 기준이 일관된 판단을 만든다
실행 거버넌스: 기준을 조직의 습관으로 만드는 법
리더의 최종 판단
판단 기준을 조직에 정착시키는 100일 변화 로드맵
반복된 결정이 조직의 방식이 된다
에필로그: 기준이 전략이 되는 순간
부록
참고 문헌
책 정보
- 출판사지식과감성#
- 출간2026년 11월 16일
- ISBN9791139236064
- 쪽수266쪽
- 판매 상태예약판매
COMMENTS한마디
/ 5
별점 (선택)
0 / 500
아직 한마디도 없습니다. 첫 한마디를 남겨 보세요.
아직 답글이 없습니다.
컬렉션에 담기
+새 컬렉션
아직 만든 컬렉션이 없습니다.
볼래요에서 뺄까요?
예스24 링크는 제휴 링크예요. 구매하시면 머볼랭이 수수료를 받습니다.